 Configura tu casa
 Configura tu casa
 Personal Builder
Inicio › Blog › Financiación
Certificaciones de obra: cómo el banco libera el dinero por fases
El préstamo de autopromoción se entrega contra certificaciones. Qué son, quién las firma, cómo se verifican y por qué generan tensión de tesorería.
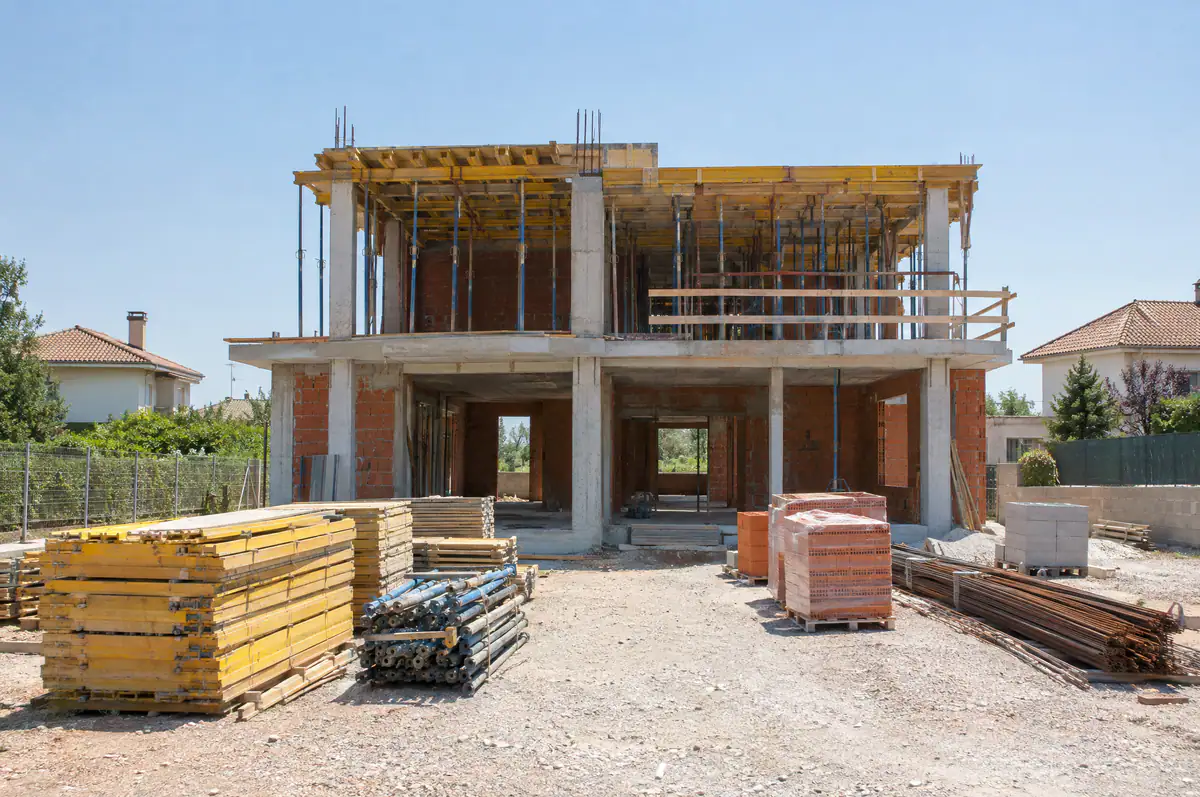
En una hipoteca de autopromoción el dinero no llega de golpe. Llega a trozos, y cada trozo depende de un documento: la certificación de obra.
Es un mecanismo lógico (el banco financia contra lo que existe, no contra lo prometido) y a la vez la principal fuente de tensión de tesorería durante la construcción. Conviene entenderlo antes de firmar.
Qué es una certificación
Es un documento que acredita la obra ejecutada en un periodo, valorada económicamente según las partidas del presupuesto. La emite y firma la dirección facultativa (normalmente el director de ejecución de la obra) y refleja cantidades reales medidas, no porcentajes estimados a ojo.
Cumple dos funciones a la vez: es la base de lo que hay que pagar a la constructora, y es el justificante que el banco necesita para liberar el siguiente tramo del préstamo.
Cómo funciona el circuito completo
- La constructora ejecuta una parte de la obra.
- La dirección facultativa mide lo ejecutado y emite la certificación.
- Tú la trasladas al banco.
- El banco encarga a un tasador que visite la obra y verifique que lo certificado se corresponde con lo construido.
- Con el informe favorable, el banco libera el tramo.
- Tú pagas a la constructora.
Parece directo. El problema está en los pasos 4 y 5.
El desfase, que es lo importante
Entre que se emite la certificación y el dinero está en tu cuenta pasan semanas. El tasador tiene que ir, redactar y enviar; el banco tiene que revisar y ordenar la disposición.
Mientras tanto, la constructora tiene un plazo de pago que empieza a contar con su factura, no con tu banco. Ese desfase lo cubres tú con dinero propio, y no una vez: cada vez, durante toda la obra.
Es la razón por la que el colchón de tesorería no es un extra prudente sino un requisito operativo. Sin él, o pagas tarde a quien está construyendo tu casa (con el efecto previsible sobre el ritmo) o tienes que buscar financiación puente en el peor momento.
Qué preguntar al banco antes de firmar
Cuatro preguntas concretas que casi nadie hace y que definen tu experiencia durante un año:
¿Cuántas disposiciones permite el préstamo? Si son pocas, tendrás que financiar tramos más largos de obra por tu cuenta. Si son muchas, hay más verificaciones.
¿Cuánto cuesta cada verificación? Algunas entidades cobran cada visita del tasador. Con seis o siete certificaciones, deja de ser una cantidad trivial.
¿Cuánto tarda desde que presento la certificación hasta el abono? Que te den un plazo orientativo. Es el dato que necesitas para dimensionar el colchón.
¿Qué pasa si la obra se retrasa y se agota el periodo de carencia? Conviene saberlo antes, no cuando ocurra.
Errores frecuentes
No coordinar el calendario de certificaciones con el de pagos del contrato de obra. Si el contrato prevé pagos en momentos que no coinciden con las certificaciones, el desfase se multiplica. Merece la pena alinear ambos documentos antes de firmar el de obra.
Certificar por encima de lo ejecutado. A veces se plantea para adelantar liquidez. Es mala idea: el tasador lo detecta, se pierde credibilidad y se retrasa todo. Y si no lo detecta, te quedas sin financiación disponible para el final de la obra, que es cuando más falta hace.
Acopios no certificables. Material comprado y almacenado que aún no está puesto en obra. Muchas entidades no lo certifican, o lo hacen con condiciones. Si el contrato de obra prevé pagos por acopios, hay que verificar antes cómo lo trata el banco.
Olvidar que la última certificación llega al final. El tramo final del préstamo se libera con el fin de obra. Los últimos acabados, que suelen ser los más visibles y los que más ilusión hacen, se pagan cuando la tesorería está más cansada.
Quién te ayuda con esto
La dirección facultativa emite las certificaciones, pero la coordinación entre obra, banco y pagos no es su trabajo. Es del promotor.
Si no vas a poder estar encima de ese circuito (y requiere estar), conviene decidir desde el principio quién lo lleva. Es la clase de tarea que no parece gran cosa en el papel y que, mal gestionada, para una obra.