 Configura tu casa
 Configura tu casa
 Personal Builder
Inicio › Blog › Financiación
Caso práctico: cómo se financia una autopromoción, del suelo a las llaves
Seguimos una autopromoción de 390.000 € fase a fase: qué pagas con ahorro, cuándo entra el banco y dónde aparece el hueco de tesorería que casi nadie calcula.
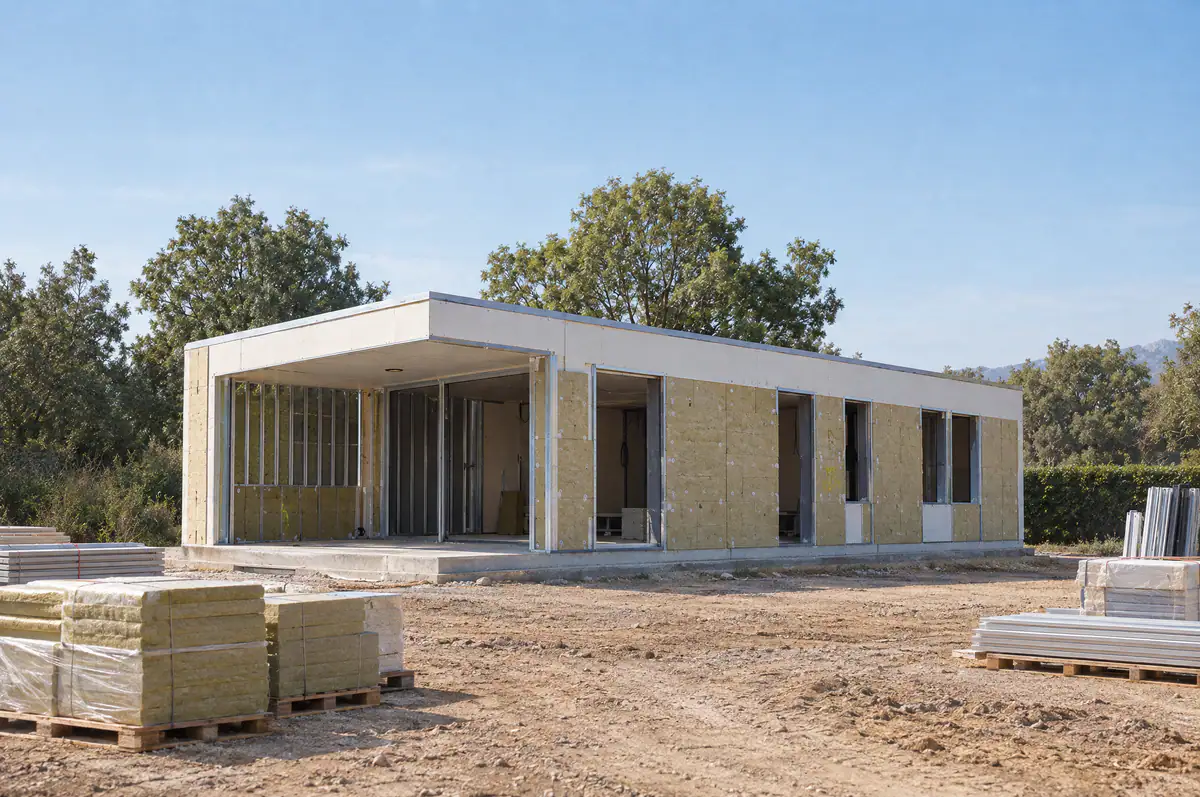
Seguimos con la casa del caso práctico del presupuesto completo: 130 m² de una planta en una parcela urbana, con un coste total de unos 390.000 €. Ya sabemos cuánto cuesta. La pregunta ahora es otra: de dónde sale cada euro y en qué momento.
Es un caso práctico con cifras orientativas. Las condiciones reales las pone cada banco, y cambian bastante de una entidad a otra. Lo que sí es igual en casi todos los casos es la estructura del problema.
El reparto de fondo
- Coste total del proyecto: unos 390.000 €.
- Préstamo de autopromoción: 220.000 €, que cubren la construcción con IVA, las direcciones de obra y las acometidas.
- Dinero propio: unos 170.000 €, algo más del 43 % del total.
El banco tasa la casa terminada en 400.000 €, así que el préstamo supone el 55 % de la tasación, lejos del entorno del 80 % que suele ser el techo. Aun así, el dinero propio no se parece a la entrada de una compraventa. Hay tres motivos: el suelo ya estaba pagado antes de pedir el préstamo, hay meses de gastos que van por delante del banco y hay partidas que la hipoteca no cubre. Es lo que explicamos en cuánto dinero propio necesitas, aquí con números.
Fase a fase
Mes 0: la compra del suelo. Parcela, impuesto de transmisiones, notaría y registro: 100.500 €. Todo con ahorro propio. La mayoría de entidades quieren el terreno pagado, porque forma parte de la garantía del préstamo.
Meses 1 a 6: proyecto, estudios y licencia. Geotécnico y topográfico, honorarios del proyecto, tasa e ICIO, y la tasación que pide el banco: unos 20.500 €. Sigue sin haber un euro del banco.
Mes 7: la firma del préstamo. Con la licencia concedida y el proyecto de ejecución terminado, se firma. De los gastos de la hipoteca, a ti te toca la tasación, que ya está pagada, y las copias que pidas. Notaría, registro, gestoría y el impuesto de actos jurídicos documentados corren a cargo del banco. Durante la obra solo se pagan intereses de lo que ya se ha dispuesto.
Meses 7 a 16: la obra. Aquí el banco no entrega el préstamo de golpe: lo libera por certificaciones de obra. La dirección facultativa certifica lo ejecutado, el tasador lo comprueba y la entidad ordena la disposición. Y la constructora cobra por hitos. Entre una cosa y otra está el problema.
El hueco que casi nadie calcula
Este es el calendario de pagos de la obra en el caso, con el contrato tal como viene: cada hito se paga en el momento en que se alcanza.
| Hito de obra | Pagas a la constructora | Certifica y libera el banco | Hueco mientras llega el dinero |
|---|---|---|---|
| Firma y arranque de la fabricación | 41.500 € | 0 € | 41.500 €, unas 8 semanas |
| Cimentación hecha y estructura montada | 41.500 € | 83.000 € | 83.000 €, de 2 a 4 semanas |
| Envolvente y cubierta | 62.000 € | 62.000 € | 62.000 €, de 2 a 4 semanas |
| Instalaciones y acabados | 41.500 € | 41.500 € | 41.500 €, de 2 a 4 semanas |
| Entrega | 20.500 € | 20.500 € | 20.500 €, hasta la última disposición |
Dos cosas saltan a la vista. La primera: el adelanto para fabricar no lo certifica el banco, porque la estructura aún no está en la parcela. Muchas entidades no certifican material que no está puesto en obra. La segunda: cuando se monta la estructura, durante unas semanas has pagado 83.000 € y todavía no ha llegado nada. Ese es el momento de más tensión de toda la autopromoción, y no está al principio ni al final: está a mitad de obra.
El resto del préstamo, unos 13.000 €, cubre las direcciones de obra y las acometidas.
Lo que el préstamo no cubre
Al final llegan partidas que en este caso pagas con dinero propio:
- Urbanización de la parcela: 12.000 €.
- Cocina y armarios: 15.000 €.
- Declaración de obra nueva y licencia de primera ocupación: 4.500 €.
- Seguro todo riesgo construcción: 1.000 €.
- Intereses y gastos del préstamo durante la obra: 4.000 €.
- Provisión para imprevistos: 13.000 €, si se llega a gastar.
Son 49.500 €. Sumados a los 100.500 del suelo y los 20.500 previos al préstamo, salen los 170.500 € de dinero propio.
Cómo se desactiva el hueco
Con los números de este caso, sin negociar nada harían falta hasta 83.000 € de liquidez durante unas semanas, además de lo ya invertido. Hay tres palancas para reducirlo:
- Pagar cada hito contra la disposición del banco, o a unos días de la certificación, en lugar de en el momento de alcanzarlo. Se pacta en el contrato de obra, antes de firmar.
- Preguntar al banco si certifica la fabricación en taller. Algunas entidades lo aceptan con garantías, y eso elimina buena parte del adelanto inicial.
- Tener prevista una línea de liquidez para las semanas críticas, si las dos anteriores no son posibles.
Con las dos primeras, el hueco máximo de este caso baja a unas pocas decenas de miles de euros y durante poco tiempo.
Lo que enseña este caso
El dinero propio en autopromoción es casi la mitad, repartida en el tiempo. No es un porcentaje de entrada: es un calendario de pagos, y hay que mirarlo entero.
El riesgo está a mitad de obra. Quien calcula solo lo que necesita para empezar se encuentra con el problema cuando ya no se puede parar. Por eso el calendario de caja se hace antes de firmar el contrato de obra, no después.
Y el contrato de obra también es una herramienta financiera. La forma de pago pesa tanto como el precio. Revísala con la misma atención, igual que los seguros que te va a pedir el banco.